
কেন প্রয়োজন না থাকলেও কিনে ফেলি অপ্রয়োজনীয় পণ্য? জানুন ৫টি মনস্তাত্ত্বিক কারণ

- আপডেট টাইম : 11-11-2026 ইং
- 57626 বার পঠিত
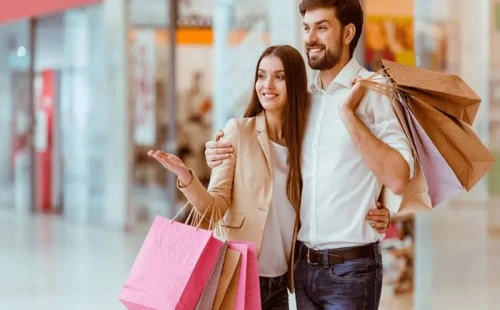
প্রয়োজন না থাকলেও কেনাকাটায় ঝোঁক, অপ্রয়োজনীয় খরচ বাড়ার পেছনে রয়েছে যে ৫ কারণ
বাজারে বড় ছাড়ের বিজ্ঞাপন দেখলে কিংবা সামাজিক যোগাযোগমাধ্যমে পছন্দের তারকার ব্যবহার করা কোনো পণ্য চোখে পড়লে অনেকেই তা কেনার সিদ্ধান্ত নিয়ে ফেলেন। অথচ পণ্যটি আদৌ প্রয়োজন কি না, তা নিয়ে ভাবার সময় থাকে না। বিশেষজ্ঞদের মতে, মানুষের এমন কেনাকাটার প্রবণতার পেছনে কাজ করে আবেগ, সামাজিক প্রভাব, তাৎক্ষণিক আনন্দ এবং বিজ্ঞাপনের মনস্তাত্ত্বিক কৌশল। এসব কারণ সম্পর্কে সচেতন হলে অপ্রয়োজনীয় ব্যয় কমানোর পাশাপাশি আর্থিক ব্যবস্থাপনাও সহজ হতে পারে।
১. মন ভালো করতে আবেগের বশে কেনাকাটা
অপ্রয়োজনীয় কেনাকাটার অন্যতম কারণ হলো আবেগের প্রভাব। অনেকেই মানসিক চাপ, একাকীত্ব, হতাশা কিংবা একঘেয়েমি কাটাতে নতুন কিছু কেনার দিকে ঝুঁকে পড়েন। তাদের কাছে কেনাকাটা হয়ে ওঠে সাময়িক আনন্দ পাওয়ার একটি মাধ্যম।
এর সঙ্গে মস্তিষ্কের পুরস্কার ব্যবস্থা বা ‘রিওয়ার্ড সিস্টেম’ জড়িত। পছন্দের কোনো জিনিস কেনার সময় মস্তিষ্কে আনন্দের অনুভূতি তৈরি হয়। ফলে কেনাকাটার মুহূর্তে মানসিক স্বস্তি পাওয়া যায়।
তবে এই আনন্দ সাধারণত বেশিক্ষণ স্থায়ী হয় না। অনেক সময় নতুন কেনা পণ্য এক-দুবার ব্যবহারের পরই অব্যবহৃত অবস্থায় পড়ে থাকে। বারবার মন খারাপ বা মানসিক অস্বস্তি দূর করতে কেনাকাটা করলে সঞ্চয় কমে যাওয়ার পাশাপাশি আর্থিক নিরাপত্তাও ঝুঁকিতে পড়তে পারে।
২. বড় ছাড় ও বিশেষ অফারের আকর্ষণ
‘৫০ শতাংশ ছাড়’, ‘একটি কিনলে আরেকটি ফ্রি’ কিংবা ‘সীমিত সময়ের অফার’—এ ধরনের প্রচারণা ক্রেতাদের কেনাকাটার সিদ্ধান্তে ব্যাপক প্রভাব ফেলে।
অনেক ক্ষেত্রে ক্রেতারা পণ্যের মূল দাম থেকে কত টাকা কমেছে, সেটির হিসাব করেন। কিন্তু ছাড় পাওয়ার পরও নিজের পকেট থেকে কত টাকা খরচ হচ্ছে, তা গুরুত্ব দিয়ে বিবেচনা করেন না।
ধরা যাক, ২ হাজার টাকার একটি পণ্য ১ হাজার টাকায় বিক্রি হচ্ছে। ক্রেতার কাছে এটি লাভজনক কেনাকাটা মনে হতে পারে। কিন্তু পণ্যটি যদি তার প্রয়োজন না হয়, তাহলে ১ হাজার টাকা সাশ্রয় হয়নি; বরং অপ্রয়োজনীয় খরচ হয়েছে।
অর্থাৎ, ছাড়ের পরিমাণ নয়, পণ্যটি সত্যিই প্রয়োজন কি না—সিদ্ধান্ত নেওয়ার সময় সেটিকেই বেশি গুরুত্ব দেওয়া উচিত।
৩. সোশ্যাল মিডিয়া ও অন্যদের অনুকরণ
সামাজিক যোগাযোগমাধ্যমের জনপ্রিয়তা মানুষের কেনাকাটার অভ্যাসে নতুন মাত্রা যোগ করেছে। তারকা, ইনফ্লুয়েন্সার কিংবা পরিচিত ব্যক্তিদের দামি পোশাক, মোবাইল ফোন, গ্যাজেট ও জীবনযাপনের ছবি দেখে অনেকেই একই ধরনের পণ্য কেনার আগ্রহ অনুভব করেন।
মনোবিজ্ঞানে এ প্রবণতার সঙ্গে যুক্ত একটি ধারণা হলো ফোমো (FOMO)। এর অর্থ হলো কোনো কিছু থেকে পিছিয়ে পড়ার ভয়।
এই ভয়ের কারণে অনেকে প্রয়োজন না থাকলেও চলতি ট্রেন্ড অনুসরণ করতে বা অন্যদের সঙ্গে তাল মেলাতে দামি পণ্য কেনেন। নিজের সামর্থ্যের বাইরে গিয়ে এমন কেনাকাটা করলে একসময় আর্থিক চাপ তৈরি হতে পারে।
অন্যের জীবনযাত্রার সঙ্গে নিজের তুলনা না করে ব্যক্তিগত প্রয়োজন ও আর্থিক সামর্থ্য অনুযায়ী কেনাকাটার সিদ্ধান্ত নেওয়া গুরুত্বপূর্ণ।
৪. ডিজিটাল পেমেন্টে খরচের হিসাব কম অনুভূত হওয়া
অনলাইন কেনাকাটা এবং ডিজিটাল পেমেন্ট মানুষের লেনদেনকে অনেক সহজ করেছে। তবে এর ফলে কিছু ক্ষেত্রে অর্থ ব্যয়ের অনুভূতি কমে যেতে পারে।
নগদ টাকা দিয়ে কিছু কিনলে মানিব্যাগ থেকে অর্থ বেরিয়ে যাওয়ার বিষয়টি সরাসরি চোখে পড়ে। কিন্তু ইউপিআই (UPI), ক্রেডিট কার্ড কিংবা ডিজিটাল ওয়ালেটের মাধ্যমে কয়েকটি ক্লিকেই লেনদেন সম্পন্ন হয়।
ফলে অনেক সময় খরচের বিষয়টি ততটা গুরুত্ব পায় না। এর সঙ্গে যুক্ত হয়েছে ওয়ান-ক্লিক কেনাকাটা এবং ‘এখন কিনুন, পরে পরিশোধ করুন’ (Buy Now, Pay Later) সুবিধা।
এসব ব্যবস্থা সুবিধাজনক হলেও হিসাব না রেখে ব্যবহার করলে অপ্রয়োজনীয় কেনাকাটা এবং ঋণের চাপ বাড়তে পারে। তাই ডিজিটাল লেনদেনের ক্ষেত্রেও প্রতিটি খরচের হিসাব রাখা প্রয়োজন।
৫. বিজ্ঞাপন ও ব্যক্তিগত পছন্দ অনুযায়ী পণ্যের প্রচারণা
বর্তমান সময়ে বিজ্ঞাপন শুধু পণ্যের গুণাগুণ জানাতেই সীমাবদ্ধ নয়। মানুষের আগ্রহ তৈরি করে কেনাকাটায় উৎসাহিত করাও বিপণন কৌশলের গুরুত্বপূর্ণ অংশ।
আকর্ষণীয় প্যাকেজিং, তারকাদের প্রচারণা এবং ব্যক্তিগত পছন্দ অনুযায়ী বিজ্ঞাপন দেখানোর মাধ্যমে বিভিন্ন ব্র্যান্ড ক্রেতাদের কাছে পণ্য পৌঁছে দেয়।
অনলাইন প্ল্যাটফর্মগুলো ব্যবহারকারীর সার্চের ইতিহাস ও আগের কেনাকাটার তথ্য বিশ্লেষণ করে তার আগ্রহের সঙ্গে মেলে এমন পণ্যের বিজ্ঞাপন দেখায়। ফলে আগে কেনার কথা চিন্তাও করেননি, এমন কোনো পণ্যের প্রতি ধীরে ধীরে আগ্রহ তৈরি হতে পারে।
এ ক্ষেত্রে প্রয়োজন (Needs) ও ইচ্ছা বা চাহিদার (Wants) পার্থক্য বোঝা জরুরি। কোনো পণ্য পছন্দ হওয়া মানেই সেটি কেনা প্রয়োজন, এমন নয়।
অপ্রয়োজনীয় কেনাকাটা কমাতে যা করবেন
কেনাকাটার অভ্যাস নিয়ন্ত্রণ করতে কয়েকটি বিষয় অনুসরণ করা যেতে পারে:
- কেনার আগে পণ্যটি সত্যিই প্রয়োজন কি না, তা যাচাই করুন।
- ছাড়ের বিজ্ঞাপন দেখে তাৎক্ষণিক সিদ্ধান্ত না নিয়ে কিছুটা সময় নিন।
- মাসিক কেনাকাটার জন্য নির্দিষ্ট বাজেট তৈরি করুন।
- অনলাইন কেনাকাটার আগে পণ্যের তালিকা তৈরি করুন।
- অপ্রয়োজনীয় বিজ্ঞাপন ও প্রচারণা থেকে দূরে থাকার চেষ্টা করুন।
- প্রতিদিনের ডিজিটাল খরচের হিসাব রাখুন।
- অন্যের জীবনযাত্রার সঙ্গে তুলনা করে কেনাকাটা এড়িয়ে চলুন।
শেষ কথা
অপ্রয়োজনীয় কেনাকাটা শুধু অর্থের অপচয় নয়, দীর্ঘমেয়াদে ব্যক্তিগত আর্থিক পরিকল্পনার জন্যও বাধা হয়ে দাঁড়াতে পারে। আবেগ, ছাড়ের প্রলোভন, সামাজিক যোগাযোগমাধ্যম কিংবা বিজ্ঞাপনের প্রভাব—সবকিছুই মানুষের কেনাকাটার সিদ্ধান্তকে প্রভাবিত করে। তাই কোনো পণ্য কেনার আগে নিজের প্রয়োজন, সামর্থ্য ও ভবিষ্যৎ আর্থিক পরিকল্পনা বিবেচনা করাই হতে পারে সচেতন ক্রেতা হওয়ার সবচেয়ে কার্যকর উপায়।









| ফজর | 3:50 AM ভোর |
|---|---|
| যোহর | 12:04 দুপুর |
| আছর | 4:44 PM বিকাল |
| মাগরিব | 6:50 PM সন্ধ্যা |
| এশা | 8:17 PM রাত |
| জুম্মা | 1.30 pm দুপুর |
অফিস : হাউজঃ বাড়ি নং ৪১/১ রোড নং ০৮ সেক্টর ১০ উত্তরা ১২৩০ ঢাকা বাংলাদেশ ইমেইল : siambds65@gmail.com মোবাইল : +০৮৮০১৮২৯৩৪৯৩৮, মোবাইল নং: 01829349380, ইমেইল: siambds65@gmail.com
অফিস : রুম নং :হাউজঃ বাড়ি নং ৪১/১ রোড নং ০৮ সেক্টর ১০ উত্তরা ১২৩০ ঢাকা বাংলাদেশ ইমেইল : siambds65@gmail.com মোবাইল : +০৮৮০১৮২৯৩৪৯৩৮, মোবাইল নং: 01829349380, ইমেইল: siambds65@gmail.com
